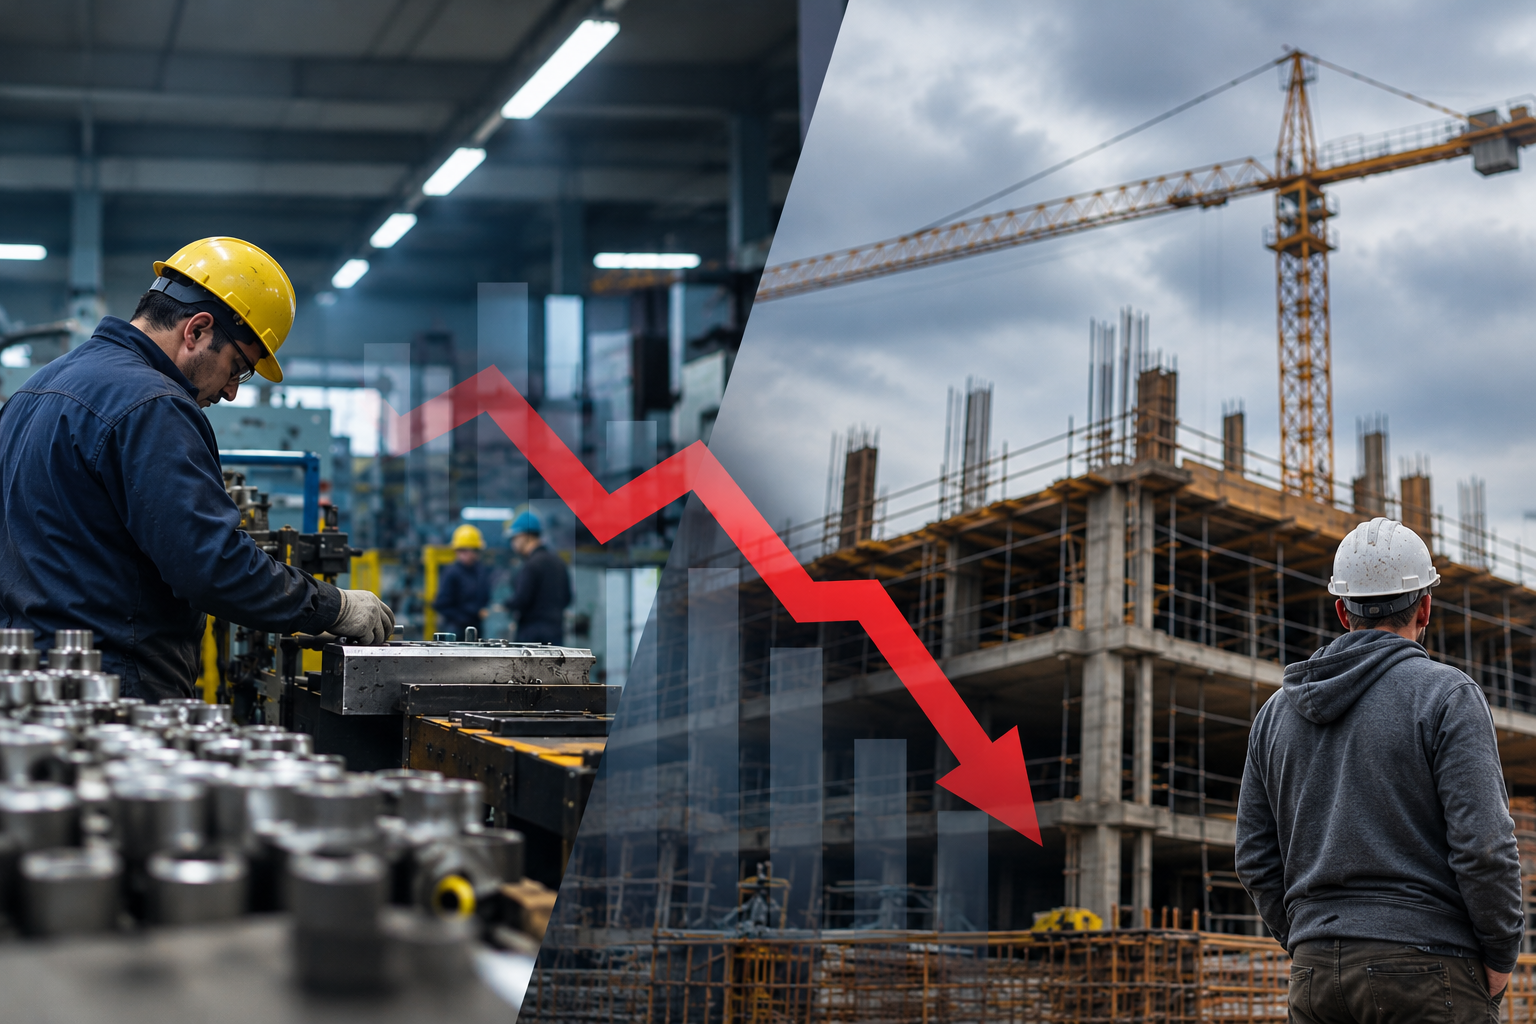
La producción manufacturera cayó 3,2% interanual y la actividad de la construcción retrocedió 4,4% en agosto. Mientras la industria acumula una baja de 2,7% en los primeros ocho meses, la construcción todavía mantiene un resultado positivo de 0,8% en el acumulado del año.
La actividad productiva volvió a mostrar señales de cautela durante agosto. Los últimos informes publicados por el INDEC registraron caídas tanto en la industria manufacturera como en la construcción, dos sectores centrales para el entramado empresarial.
El Índice de Producción Industrial Manufacturero (IPI) registró una baja de 3,2% interanual en agosto, mientras que el acumulado enero-agosto quedó 2,7% por debajo del mismo período de 2025. Al mismo tiempo, la serie desestacionalizada mostró una mejora mensual de 1,9%, aunque la tendencia-ciclo volvió a retroceder 0,6%.
La industria, con resultados dispares
El comportamiento no fue uniforme entre los distintos sectores industriales. En agosto, 11 de las 16 divisiones relevadas por el INDEC presentaron caídas interanuales.
Entre las mayores bajas aparecieron maquinaria y equipo (-24%), otros equipos, aparatos e instrumentos (-20,6%), prendas de vestir, cuero y calzado (-14,7%), vehículos automotores, carrocerías, remolques y autopartes (-8,8%) y productos de metal (-9,6%).
También registraron retrocesos los productos minerales no metálicos, caucho y plástico, textiles y muebles.
En sentido contrario, algunas ramas lograron crecer. Sustancias y productos químicos aumentaron 4%, las industrias metálicas básicas 3,3%, la refinación de petróleo 4,7%, madera, papel, edición e impresión 2,3% y otro equipo de transporte 12,1%.
La construcción también retrocedió
El escenario fue similar en la construcción. El ISAC cayó 4,4% interanual en agosto, aunque el acumulado de los primeros ocho meses del año todavía muestra una suba de 0,8% respecto del mismo período de 2025.
La serie desestacionalizada registró una mejora mensual de 0,4%, pero la tendencia-ciclo cayó 1,1%, otra señal de que la recuperación todavía no logra consolidarse.
Los datos de empleo también muestran un escenario prácticamente estable. En julio, los puestos de trabajo registrados en el sector privado de la construcción bajaron 0,3% interanual, mientras que el acumulado enero-julio mostró una suba de apenas 0,1%.
Empresas constructoras anticipan un trimestre cauteloso
Las expectativas para los próximos meses tampoco muestran un escenario expansivo.
Entre las empresas dedicadas principalmente a obras privadas, 76,2% espera que la actividad no cambie entre septiembre y noviembre, mientras que 13,3% prevé una caída y apenas 10,5% anticipa una mejora.
En las empresas vinculadas principalmente a la obra pública, 53,3% espera estabilidad, 23,9% una disminución y 22,8% un aumento.
Entre los principales factores que podrían impulsar la construcción aparecen el crecimiento de la actividad económica, la estabilidad de los precios y la disponibilidad de crédito. En cambio, quienes esperan una caída mencionan principalmente la menor actividad económica, los atrasos en la cadena de pagos y los costos de construcción.
Un escenario que exige cautela
Los datos dejan una fotografía mixta para el sector empresarial. La industria acumula una contracción en lo que va del año y la construcción, aunque todavía conserva un resultado positivo, volvió a registrar una caída interanual en agosto.
Al mismo tiempo, algunos sectores industriales mantienen tasas de crecimiento y las empresas constructoras identifican oportunidades vinculadas a viviendas, montajes industriales, edificios industriales e infraestructura.
Para las empresas, el escenario combina menor actividad en sectores importantes, demanda de financiamiento y una recuperación que todavía aparece de manera desigual. El comportamiento de los próximos meses será clave para determinar si las mejoras puntuales logran transformarse en una recuperación más generalizada.
Deja un comentario
Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con *